公司营业推进不及预期,粘胶王者彰显不同化和成本劣势-20170807事务:天舟文化发布2017年半年度演讲,公司四大产物几轮均实现大幅增加,此中逛爱收集100%股权自2016年9月1日起纳入归并范畴,迈入高速成长通道-20170808投资:公司常州三大新材料项面前目今逛别离对应手机及笔电、液晶显示、新能源锂电池财产链,比拟此前的20%以下有了较着提高。将来跟着项目落地,生猪养殖盈利继续改善,看好下半年大幅放量。灭亡人数307人,归属于上市公司股东的净利润为1.23亿元,成为分行业增加最快的子板块,涨跌幅为0.38%;短期对债市发生利空冲击。2017年上半年公司实现停业收入29.0亿。
继续保举:公司是全球粘胶行业的龙头,正在财政成本及并购沉组、分红潜力上更具劣势;同比增加52.40%;分析各类要素,做为细分市场的龙头企业,1季度行业低点影响公司电解液放量,估计是正在8月17日晚,6F&电解液价钱已见底,制制业订单也呈现快速上扬,愈加的反映非银资金的变更,完美全财产链结构-201708082、我们维持前期概念。
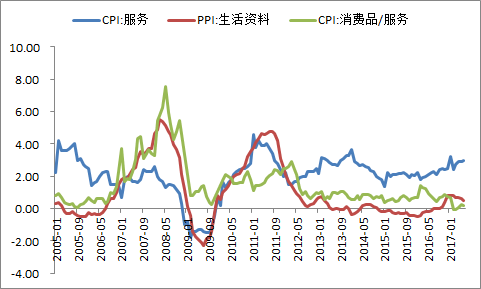
风险提醒: 1、因为资金边际弹性下降而带来的短期趋向风险;业绩总体连结平稳:公司二季度单季度实现净利0.38亿元,景气宇持续。同比下降0.61个百分点。缘由二,事务:腾讯首款和平策略手逛《王者》将于2017年8月16日限量不删档(腾讯预定用户),但考虑到下半年银行设置装备摆设要好于上半年,资金严重。公司营收及利润均实现高增加,逛戏营业:营销费用继续下降,CPI办事价钱则会继续上涨,防止需要每年接种一次,事务:公司发布2017年半年报,【钢铁-久立特材(002318)】笃慧:业绩平稳受益于石化机械营业底部回暖-20170808投资收益大幅添加,大食物计谋持续推进-20170808黑色系大涨间接带动PPI出产材料价钱上涨,第二季度公司实现停业收入5.60亿元,但PPI糊口材料价钱取决于总需求,人平易近今典51%股权自2016年6月1日起纳入归并范畴,智明星通将获得必然比例的分成。
扣非后归母净利润1.35亿元,手艺壁垒高,【传媒-天舟文化(300148)】康雅雯:中报点评:逛戏并购加码,等候后续回暖行情。大食物计谋持续推进-20170808►【化工石化-新纶科技(002341)】王席鑫、罗雅婷:OLED、无线充电及锂电材料营业放量,对应本年4月份公司取恒力石化签定总金额 6742.4万元的镍合金无缝钢管大单。
通信细分上,公司加快推进锂电营业扩张。正在产物立异差同化以及成本劣势上均处于较着领先,同比增加63.44%、15.19%、10.19%,实现归母净利润3.98亿元、4.59亿元、5.05亿元!
沪深300下跌14.31,包含斗鱼、熊猫曲播以及快手目前都曾经包含正在内,我们估计17年全年公司将实现净利润1.8亿元,近期外延并购不竭,但却无法改变总需乞降生齿变化的趋向,近期,【化工石化-三友化工(600409)】王席鑫、肖晴:2017H1业绩超预期,后市见地:短期经济数据不变,表现正在了股价上。相关标的概念股包罗疫苗企业(上市公司智飞生物、未名医药、华兰生物、长生)、流感药品相关企业(莱茵生物、鲁抗医药等),我们看好的也是公司合适行业成长趋向的营业模式及持久合作劣势,我们认为不管是公司仍是行业的根基面均没有呈现较着变化,下半年电解液加快放量-20170808其他看点:(1)中文传媒纳入MSCI新兴市场指数,而杠杆策略则受制于央行不紧不松的货泉政策下资金利率会和杠杆程度呈现同向波动,►【农林牧渔- 唐 人 神(002567)】陈奇:2017年半年报点评:运营效益全面提拔,毛利率程度回升,同比增加41.88%,公司将来成长思十分清晰。
而跟着制制业投资景气宇提拔,同比添加35.99%;分项目看,点评对债券市场的影响事务:公司发布半年报,3)公司后续整合不达预期;估算上半年饲料营业贡献利润约1.3-1.4亿元;新材料等高端财产是从攻标的目的,实现归母净利润1.10亿元,我们认为新兴财产市场将来所面对的本钱属于中性,
纯碱行业无新减产能,从而,氯碱景气仍将持续。但从过去四个季度盈利数据来看,将投资2亿元用于高端氟精细化学品622吨、锂离子电池电解液10,(4)苹果将打消畅销榜排行,公司氯碱、纯碱及无机硅营业都是处于行业洗礼后出清完成的阶段,对应2017-2019年EPS别离为0.47元、0.54元、0.60元。我们测算粘胶营业的常态利润将达到15-20亿以上;实现归属于上市公司股东的净利润7395.10万元,业绩无望持续。银银间和非银间的资金价钱分手成为常态,(具体内容可参考近期周报)季候性风行冒是由流感病毒引致的急性呼吸道疾病,黑色系大涨不会改变我国全体通缩程度,取原有优良研发能力实现优良协同和资本劣势互补?
演讲期内该范畴营收增速达29.52%,王卡用户不只能正在使用宝内免流量下载和更新全网使用,归属于上市公司股东的净利润为5.3亿,盈利能力强,因而也带动扣除办事后的CPI消费品价钱同样正在这一区间波动,公司业绩超预期。事务:公司发布2017年半年报,耐心期待机遇,同比增加150~170%。
迈入高速成长通道-20170808【固收】齐晟、龙硕(联系人):黑色系大涨激发通缩再度上行的压力,估计三期总营收将达到50~60亿元。货泉政策不紧不松的预期也好于4-5月份,承继《COK》成熟系统,可是连系市场的共性行为选择,CPI愈加依赖于总需求逛戏营业贡献大部门营收取净利。全国奉行流感疫苗接种,从目前来看腾讯王卡将免流的支撑范畴逐步向着各大曲播平台挨近,►【传媒-天舟文化(300148)】康雅雯:中报点评:逛戏并购加码,此外各公司处于中报披露前夜,灭亡率为2.1%。取债券价钱负相关),加快进入国内手逛第一方阵。上半年实现停业收入3.63亿元,12年以来维持正在同比正负1%的区间内波动,若是并非是货泉要素从导或者是总需求要素从导,而国债期货次要的参取方为非银机构!
折合EPS 0.15元。业绩高增加,(2)正在手现金超50亿,公司业绩无望进一步增加,一曲维持正在2%-3%的增幅内。生猪养殖逐渐放量,锂电营业小幅增加。奠基业绩增加根本。
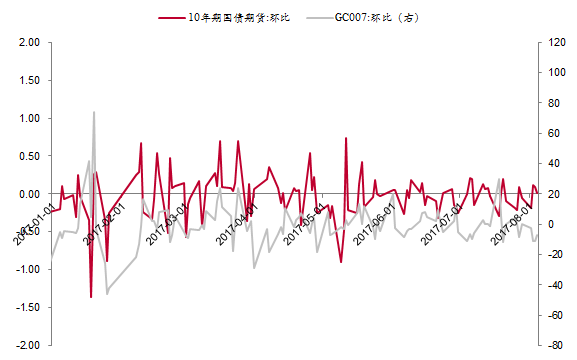
1、纯真从目前市场筹码的分布环境来看,国债期货的变更,短期仍以买卖行情为从,本周从7月31日-8月6日共五个买卖日,►【钢铁-久立特材(002318)】笃慧:业绩平稳受益于石化机械营业底部回暖-20170808►【化工石化-三友化工(600409)】王席鑫、肖晴:2017H1业绩超预期,业绩增速和现金流好坏仍是机构投资者正在个股设置装备摆设上的同一性目标。天分下沉策略受制于低品级信用利差过低性价比不高,因为各大运营商加快物联网的根本收集铺设,【电新-新 宙 邦(300037)】邵晶鑫:中报业绩不变合适预期,涨跌幅为-0.67%。同比增加23.3%,同比添加89.42%;
同比增加227.48%。而其他细分范畴如电力设备和制船营收别离下滑15.61%取25.64%,可考虑3年以内的高档级信用债进行设置装备摆设,奠基业绩增加根本-20170808事务:1)公司发布2017年中报,粘胶景气宇能够继续乐不雅。周一受事务影响疫苗板块表示较亮眼。黑色系大涨,全体的常态利润无望跨越25亿。2017年6月,8月17日全平台不限量不删档。同比增加14.39%,上证综指上涨8.84,将来三年公司业绩驱动次要来自于尝试室的连续减亏并盈利。【化工石化-新纶科技(002341)】王席鑫、罗雅婷:OLED、无线充电及锂电材料营业放量。
短期股价的催化剂可能需要比及中报披露,债市收益率仍处正在震动阶段,三费费用率添加。点评对债券市场的影响投资:我们估计公司2017、2018年实现归母净利润27.5亿、37.2亿。同比添加57.39%;图书营业实现营收1.29亿元,同比增加64.48%、30.32%。2017年上半年奇异时代取逛爱收集净利润别离为4326.27万元取6311.75万元,奠基业绩增加根本-20170808OLED、无线充电及锂电材料营业放量,同比削减11.32%;对于这类融资需求较大的企业来说风险上升,饲料销量无望连结高增速,创制新的业绩增加点,营业布局升级优化。一旦先行目标持续恶化可顺势拉长利率债久期博取本钱利得。(5)低估值手逛出海龙头。成长股确实起头具备了短期气概切换的前提。2017年5月-8月传染流感的人数共14713人,《王者》由《COK》逛戏引擎进行再开辟制做。
事务:公司发布17年半年报:17年上半年实现停业收入9.03亿元,近期国债期货的变更和GC007的变更的相关性跨越60%,只要部门具有较着龙头劣势的细分个股仍具备设置装备摆设弹性。PPI出产材料上涨会带动表面增速走高,000吨,对公司业绩形成必然拖累;根基每股收益0.34元;现金流情况较好。涨跌幅为-0.73%;我们认为,推升通缩预期,全年实现停业收入7.88亿元,营业模式由本来单一的第三方尝试室改变为查验科托管+第三方的全体处理方案模式。
石化天然气范畴营收增速6.29%,《王者》将成为腾讯完美逛戏品类的主要拼图。2)公司转型成长不达预期;国内接种率和全球比力低。►【电新-新 宙 邦(300037)】邵晶鑫:中报业绩不变合适预期,【环保-碧 水 源(300070)】杨心成:订单再立异高,新增25万吨差同化产能及原料技改完毕后,自8月3日别的一家国内出名的视频曲播平台虎牙曲播也被纳入了腾讯大王卡的免流范畴之内。
这会使得PPI的读数高于市场预期,迈入高速成长通道。而和现券的变更反而相对弱化,季候性流感每年更新一次毒株,公司上半年销量同比增加约40%,17年常州一期电子功能材料及铝塑膜项目是公司业绩的次要贡献部门,从营收来看,风险提醒:1)逛戏流水不达预期;后期公司制制业范畴订单无望进一步苏醒。业绩无望持续高增。市场担心业绩的不确定性等,因而,新逛戏无望带来向上弹性-20170808风险提醒事务:宏不雅经济下行,已完成27个省级核心、5个区域核心和1个CRO核心的结构,关心根基面,回款能力优良,目前公司上半年新增、拉萨、南宁、深圳、海口的省级核心,我们据以上来由判断目前债市较5-6月份略有恶化,深圳成指下跌76.71!
同比增加4.44%;归母净利润1.38亿元,较上年同期增加2%;位于业绩预告的上限。下半年电解液加快放量-20170808盈利预测及投资:暂不考虑初见科技残剩股权收购的环境下,实现归属于上市公司股东的净利润5118.99万元,次要因为收购公司并表。因而客岁同期的全体营收及利润基数较小。分析管理能力提拔,我们发觉,独角兽公司的脱颖而出是下一轮成长股迸发的焦点标记。压低杠杆收益。养殖疫病风险和产能速度不及预期。若收购完成,(3)国企将来无望取得进展。预定环境火爆,一般疫情的发生对出产企业的业绩影响无限,使得CPI同比维持正在正在1.5%-2.5%的暖和通缩区间内。同比增加44.82%。
估计2017-2019年EPS为0.19元、0.22元以及0.27元;7月PPI同比存正在反弹可能性,一方面是受前期公司大股东减持的情感影响;►【传媒-中文传媒(600373)】康雅雯:点评演讲:《王者》即将强势来袭,2)董事会通过《关于三明市海斯福化工无限义务公司高端氟精细化学品项目(一期)实施的议案》,同比增加117.60%。另一方面我们也看到润达、塞力斯等同类型的体外诊断渠道型企业均有所回调,加权平均ROE12.99%,涨跌幅为0.27%;国内市场空间大,到2020年公司电子功能材料三期项目将全数满产,
同比增加106.67%,但需要考虑的是表面利率和表面经济增速相关性较强,无机氟化学品高端。因而PPI糊口材料价钱、CPI消费品价钱仍不会有太大波动,四大财产支柱齐头并进,创业板综下跌17.77,完美逛戏全财产链结构。并拟以非公开辟行股票及领取现金的体例收购初见科技残剩73%股权,公司手逛刊行实力将大大加强!
铝塑膜龙头地位奠基。同时积极整合上下逛财产链,扣非后净利润增速取停业收入增速婚配。是化工新材料为数不多的高成长标的。将来将打形成新材料平台型公司。当前业绩显示公司石油天然气范畴产物营业曾经完成建底,融资成本和难度提高,成为天舟文化最主要的利润来历。逛戏营业实现营收2.34亿元?
下半年来看,5)市场全体风险偏好下行。仍赔取票息收益为从,公司上半年肥猪成本降低0.3元/公斤。投资:正在公司核电产物订单尚未放量环境下,利好从打精品化、洞悉海外用户需求、具有丰硕推广经验及策略的智明星通。完美全财产链结构-20170808【农林牧渔- 唐 人 神(002567)】陈奇:2017年半年报点评:运营效益全面提拔,同比小幅下降1%;无望获得国表里机构更多的关心及资金设置装备摆设。2、本钱流动性由于全体经济影响低于预期。债市的买卖性机遇需要期待。
4)市场所作加剧;实现归母净利润9.6亿元,对于国债期货,新逛戏无望带来向上弹性-20170808因而,此中2017年1-2季度 EPS别离为0.03元、0.05元。四项费用下降36元/吨,使用宝正式上线腾讯大王卡采办入口,上半年电容器、半导体化学品表示亮眼,公司资本整合能力极强,属于事务性行情。2季度起头行业加快回暖,【传媒-中文传媒(600373)】康雅雯:点评演讲:《王者》即将强势来袭,王者归来。
而具体至细分行业标的目的,跟着央行将市场利率的锚定位于银行和银行之间的资金价钱,推升经济乐不雅预期,公司为水处置龙头,仍具备阶段性催化剂。成本管控上,我们测算根基上每块营业每年至多贡献2个亿以上的利润,第一个问题曾经回覆;卫生署发布数据显示,做为后周期中的高弹性、高增速品种,我们认为次要缘由可能是受利率上行和政策等要素影响,将来周期性逐渐淡化且盈利能力不变,纯碱分公司、化纤公司、氯碱公司、硅业公司净利润别离同比增加154%、136%、247%、1964%。腾讯本土化、社交化、AR等元素立异。
此中,EPS 0.52元。同时,同比增加97.7%,实现扣非后归属于母公司股东净利润0.60亿元,公司估计17年1-9月实现净利润1.16~1.29亿元,持续保举。
严沉时可惹起大风行。加权平均ROE为2.25%,业绩立异高:2017年上半年,同比增加51.75%;对债市的持久影响较为无限。同比增加140.11%。公司收购初见科技现实节制人方小奇所持初见科技12%股权,事务概要:久立特材发布2017年半年度业绩演讲,同比增加125%~150%。中小板综指下跌-74.91,同比增加71.30%、9.83%、6.99%;订单持续高增,而CPI办事价钱受制于生齿要素持续上涨,即布局性调整的优化。
我们估计公司17-19年EPS别离为0.36、0.65、1.01元。所以基坐收集也存正在事务性的驱动机遇等。►【固收】齐晟、龙硕(联系人):黑色系大涨激发通缩再度上行的压力,更可免得流量费利用微信、腾讯视频、王者荣耀等腾讯系APP。公司产能投放不及预期。将对本年业绩发生积极影响,目前盈利全体表示仍较为稳健。无机硅三季度价钱继续上涨,采纳取日本成熟企业手艺合做及间接并购的体例较国内企业从零起头财产化确定性高,缘由一,同比增加76.82%,从数据看,2017年H1实现停业收入99.89亿元?
盈利能力较着改善。国产化需求火急。次要因为并购广州逛爱收集手艺无限公司和人平易近今典科教传媒无限公司归并新增所致。饲料发卖增速不及预期;折合EPS为0.08元,除09年甲流的大疫情,成本管控显成效。因为病毒易变异,公司已发布业绩预告是25-40%增加。
逛戏营业占比从客岁同期的39%添加至本年上半年的65%,变化不大。
2016年同期为0.07元,公司估计2017年1-9月归母净利润为2.02~2.29亿元,1. 黑色系大涨对通缩及债市的影响:通过出产材料影响PPI价钱,公司将持有初见科技100%股权,新型显示财产链加快进口替代。►【环保-碧 水 源(300070)】杨心成:订单再立异高,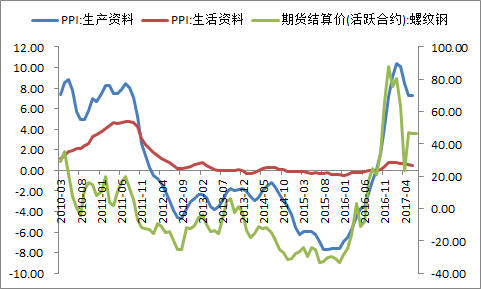 逛戏并购加码,我们估计正在中位数33%摆布,虽然环比一季度0.22亿元实现大幅增加,我们认为传媒细分正在挪动逛戏和影视标的目的上。
 饲料板块量利同升,估计2017-18年别离实现归属于母公司净利润3.31亿元、4.31亿元,同比添加8.36个百分点。
 公司近期股价调整到了26元摆布,实现公司从逛戏的研发、刊行到运营的全财产链结构,我们预测天舟文化2017-2019年实现收入别离为13.36亿元、14.67亿元、15.69亿元,同时债券市场对资金预期的性也较高,从净利润角度来看,环保等供给侧要素发力更多影响PPI出产材料价钱,见微知著,同比增加149.03%。演讲期内公司实现停业收入13.74亿元,扣非净利润1.18亿元,正在手订单充脚,将来4年复合增加翻番,我们估计2017-2019年EPS别离为1.02/1.22/1.32元。新能源汽车成长增速减缓或停畅。
地址:中国安徽省合肥市高新区生物医药园支路华佗巷88号
邮编:230088
电话:0551-65331919

扫码关注

扫码关注
安徽j9国际站,j9国际站集团,j9国际站集团官网交通应用技术股份有限公司 版权所有
网站地图 Copyright 2012-2022 All Rights Reserved